
L’assurance habitation Acheel est un contrat multirisques proposé par un assureur agréé fondé en 2020, qui porte lui-même le risque sans passer par un courtier intermédiaire. Cette particularité le distingue des néo-assureurs comme Leocare ou Luko, qui restent des sociétés de courtage. Avant de souscrire, comprendre comment fonctionne concrètement l’indemnisation chez Acheel est aussi important que de comparer les tarifs.
Ce que couvre réellement le contrat Acheel habitation
Acheel propose deux formules : une offre Standard et une offre Premium. La formule Standard couvre les garanties de base (incendie, dégâts des eaux, catastrophes naturelles, responsabilité civile). La Premium y ajoute le vol, le vandalisme et le bris de glace.
Le capital mobilier et le montant de la franchise sont modulables à la souscription, ce qui permet d’ajuster la cotisation selon le profil. Cette personnalisation est l’un des arguments commerciaux les plus mis en avant par l’assureur.
Un point à surveiller : le plafond d’indemnisation pour les objets de valeur est limité dans le contrat standard. Pour des bijoux, instruments de musique ou équipements coûteux, ce plafond peut s’avérer insuffisant sans option complémentaire.
Processus d’indemnisation Acheel : comment ça se passe en pratique
La déclaration de sinistre s’effectue entièrement en ligne, via l’espace client ou par message. Acheel ne dispose pas de ligne téléphonique dédiée au suivi des sinistres, ce qui oriente l’ensemble des échanges vers des canaux digitaux (chat, email, interface web).
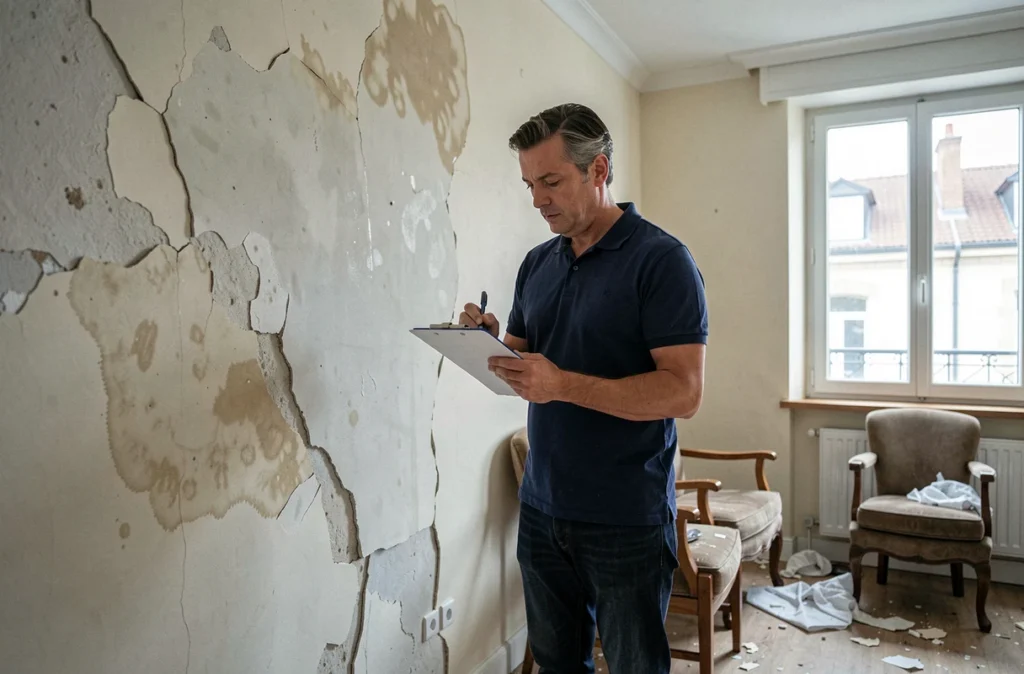
Pour un dégât des eaux, la procédure habituelle comprend la déclaration en ligne, l’envoi de justificatifs (photos, devis de réparation, factures), puis une évaluation du préjudice. Les délais de traitement peuvent varier selon la complexité du dossier et la charge du service sinistres.
- Déclarer le sinistre dans les délais prévus au contrat (généralement 5 jours ouvrés pour un dégât des eaux, 10 jours pour une catastrophe naturelle après publication de l’arrêté).
- Conserver tous les justificatifs : photos prises immédiatement, factures d’achat des biens endommagés, devis de réparation d’un professionnel.
- Suivre l’avancement du dossier via l’espace client, en conservant une trace écrite de chaque échange avec le service sinistres.
Pour les sinistres liés aux catastrophes naturelles, notamment le retrait-gonflement des argiles (fissures dues à la sécheresse), un cadre réglementaire spécifique s’applique : la franchise légale diffère selon le type de dommage, et un décret de décembre 2024 encadre désormais les exigences d’indépendance des experts mandatés pour ce type de sinistre.
Avis clients Acheel : points de satisfaction et motifs de plainte
Les retours clients disponibles sur les plateformes d’avis révèlent un écart net entre la souscription, jugée rapide et fluide, et le suivi après sinistre, qui concentre la majorité des insatisfactions.
Les points positifs cités par les assurés portent sur le prix d’entrée, la simplicité de souscription en ligne et la lisibilité des garanties. Acheel s’adresse principalement aux locataires et aux petits propriétaires qui cherchent un contrat peu coûteux et entièrement gérable à distance.
Les critiques récurrentes concernent trois situations précises :
- Des délais de réponse jugés longs après déclaration de sinistre, avec des assurés signalant plusieurs semaines d’attente sans retour de l’assureur.
- Des difficultés à obtenir un interlocuteur direct par téléphone, le service client étant principalement accessible par messagerie ou chat.
- Des remboursements dont le montant final est perçu comme inférieur aux attentes, en raison de franchises ou de plafonds appliqués que l’assuré n’avait pas anticipés à la souscription.
Ces points ne sont pas propres à Acheel : ils reflètent les limites générales des assureurs 100 % digitaux. Mais la gestion des sinistres reste le principal point faible identifié dans les avis Acheel habitation, et c’est précisément ce critère qui devrait peser le plus dans une décision de souscription.
Acheel habitation convient-elle à votre profil d’assuré ?
Acheel est adapté à un profil précis : locataire ou propriétaire d’un logement standard, à l’aise avec les outils numériques, sans biens de grande valeur à assurer et sans besoin d’accompagnement téléphonique régulier.
Pour un profil différent – propriétaire d’objets d’art, de matériel professionnel à domicile ou locataire d’un grand appartement meublé – les plafonds du contrat Acheel méritent une lecture attentive avant signature. La comparaison avec d’autres assureurs sur ces postes précis est recommandée.
La hausse de la surprime Cat Nat (passée de 12 % à 20 % au 1er janvier 2025 sur les cotisations habitation) affecte l’ensemble du marché et peut se répercuter sur les tarifs lors du renouvellement, quel que soit l’assureur. Ce point vaut pour Acheel comme pour ses concurrents.
Lire les conditions générales avant de souscrire, en particulier les clauses sur les franchises, les plafonds par catégorie de biens et les délais de déclaration, reste la meilleure façon d’éviter les mauvaises surprises au moment d’un sinistre.


